
au PAY スマートローン公式スマホアプリ スマートフォン
auフィナンシャルサービス株式会社 · ファイナンス
- 評価
- 3.2
- ダウンロード
- 100.00K
- コンテンツレーティング
- 3 歳以上
au PAY スマートローン公式スマホアプリ スマートフォン - 説明
- アプリ名
- au PAY スマートローン公式スマホアプリ スマートフォン
- パッケージ名
- com.kddi_fs.smartloan
- デベロッパー
- auフィナンシャルサービス株式会社
- カテゴリ
- ファイナンス
- 最終更新日
- 2019/04/22
- バージョン
- 3.1
au PAY スマートローン公式スマホアプリ スマートフォン - スクリーンショット
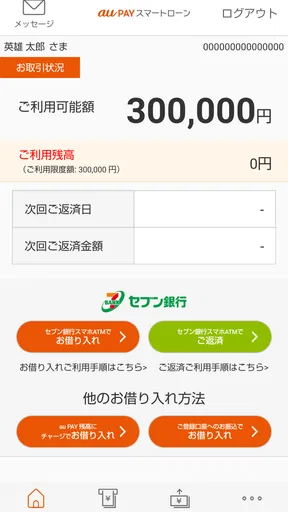
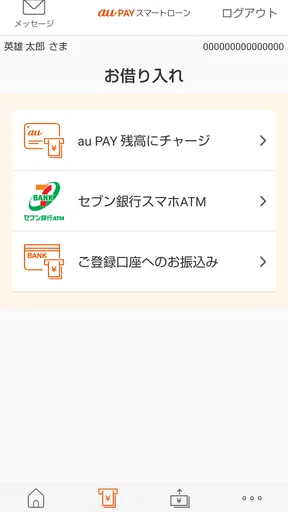
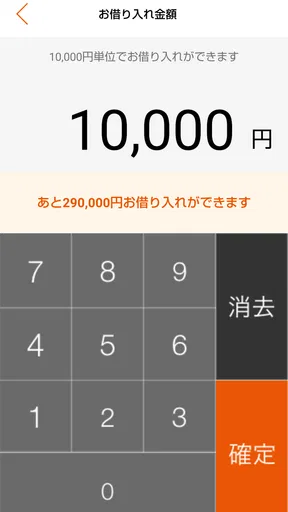
分析者 TrendiApps
お金を借りるためのアプリは、機能の多さよりも「必要な場面で迷わず使えるか」が大切です。私が試したau PAY スマートローン公式スマホアプリ スマートフォンは、申し込みから借り入れ、返済までをスマートフォン中心で進めたい人向けの金融アプリです。現金が必要なときに、セブン銀行スマホATMを使って借り入れや返済ができる点も、このアプリならではの実用性だと感じました。
一方で、これは家計簿や貯蓄管理のアプリではありません。借り入れを便利にする道具なので、画面が使いやすいからといって、返済計画まで自動的に整うわけではありません。私は、操作のしやすさと、借り入れを日常生活に組み込む際の注意点を分けて考える必要があるアプリだと思います。
読みやすさと画面移動は、急いでいる場面ほど重要
金融アプリで最初に気になるのは、どこから申し込み、どこで借り入れや返済を選ぶのかが見つけやすいかです。このアプリは、サービスの目的がローンに絞られているため、一般的な決済アプリのように多くの機能を探し回るタイプではありません。au PAYの支払い、ポイント、送金などを同時に管理するアプリとは役割が違い、借り入れに関する操作へ意識を向けやすい構成です。
この違いは、初めてローンアプリを使う人にとって意外に大きな利点です。金融サービスでは、似た名前のボタンが並んでいるだけで不安になります。申し込みと借り入れ、返済は意味が別なので、操作の途中で自分が何を実行しようとしているのかを一度立ち止まって確認するのが安全です。私は、急いでいるときほど、金額と手続きの種類を声に出さずとも頭の中で確認する使い方を勧めます。
文字の見え方は、端末の画面サイズや表示設定によって印象が変わります。小さなスマートフォンでは、入力欄や確認文が詰まって見えることがありますし、明るい屋外では画面の反射で読みづらくなることもあります。借り入れ額や返済に関する表示は、流し読みせず、端末の文字サイズ設定を必要に応じて調整して確認したいところです。
特に注意したいのは、画面を素早く進めることと、内容を正しく理解することは別だという点です。申し込みの入力がスマートフォンで完結するのは便利ですが、本人情報や契約内容を入力する場面では、片手で歩きながら操作する使い方には向きません。私は、落ち着いて座れる場所で入力し、確認画面ではスクリーンショットに頼るのではなく、必要な内容を自分で読み直すほうが安心だと感じました。
情報を探すより、操作前の確認を習慣にしたい
このアプリを使う人がまず知っておきたいのは、申し込み、借り入れ、返済が同じ「お金に関する操作」でも、失敗したときの影響が違うことです。申し込み前には自分の収入や返済予定を整理し、借り入れ時には本当に必要な金額だけを指定し、返済時には処理の完了を確認する。この三段階を分けるだけで、操作の焦りをかなり減らせます。
おすすめの記事






私が便利だと思ったのは、現金を使う必要がある場面でも、専用のカードを持ち歩くことだけに頼らず、スマートフォンを中心に進められる点です。ただし、スマートフォンの電池が少ない日や、通信状態が不安定な場所では、便利さがそのまま安心につながるとは限りません。ATMへ向かう前に、端末の充電とアプリへのアクセスを確認しておくという小さな準備が、実際の使いやすさを左右します。
視覚・操作・周囲の環境から考える使いやすさ
このアプリのような金融サービスでは、目が見えにくい人、細かなタップが苦手な人、音や光の刺激を避けたい人など、利用者の状況が大きく異なります。私は、誰にでも同じように使えると決めつけるべきではないと思います。スマートフォンの標準設定を活用しながら、自分に合う操作環境を作れるかが重要です。
画面を読むのが負担な人は、端末側の文字拡大や表示倍率を試す価値があります。ただし、文字を大きくすると一画面に収まる情報量が減り、確認ボタンや入力欄を見つけるためにスクロールが増える場合があります。大きくすれば必ず快適になるわけではないので、申し込みのような長い入力では、読みやすさと画面移動のバランスを確認してください。
タップ操作が不安定になりやすい人には、片手で急いで使わないことが特に大切です。ATMの前で財布や荷物を持ちながら操作すると、誤タップや確認漏れが起きやすくなります。私は、ATMへ着いてから初めて操作を始めるのではなく、事前にアプリ内で必要な流れを確認し、現地では一つずつ画面を見ながら進めるほうがよいと感じます。
音声読み上げを普段から使っている人は、金融情報がどの順番で読み上げられるかを慎重に確認したいところです。金額、ボタン、説明文の順番が自分の期待どおりとは限らないため、重要な操作では読み上げ内容を聞き流さないことが必要です。公共の場所で音声を使う場合は、周囲に借り入れや返済の情報が聞こえないよう、イヤホンの扱いにも注意したいです。
現金が必要な日の具体的な使い方
たとえば、外出先で現金しか使えない支払いが急に発生したとします。私はまず、必要額を最低限に絞り、スマートフォンの電池と通信状態を確認します。そのうえでアプリを開き、借り入れの操作を落ち着いて進め、セブン銀行スマホATMで現金を受け取るという流れを想定します。
この場面での強みは、現金を用意するために自宅へ戻ったり、別の手段を探したりする時間を減らせることです。しかし、ATMの前で後ろに人が並んでいると、早く終わらせたい気持ちが強くなります。私は、金額の確認を省かず、周囲から画面が見えにくい位置を選び、操作後に借り入れ内容を再確認することを勧めます。便利さを安全に使うには、速さより確認を優先するべきです。
返済でも同じ考え方が必要です。現金を用意できた日に、その場で返済へ進めるのは分かりやすい一方、生活費まで使ってしまうと次の支払いに影響します。返済額を決めるときは、今手元にある金額だけでなく、近い将来の家賃や通信費なども含めて考えるべきです。アプリが返済操作を簡単にしてくれても、家計の優先順位まで判断してくれるわけではありません。
場所と状況によって変わるアクセス性
スマートフォンで申し込みから借り入れ、返済まで進められることは、時間や移動に制約がある人にとって助けになります。窓口の営業時間や場所に合わせにくい人でも、自分の都合に合わせて手続きを確認しやすいからです。身体的な理由で移動が大変な人や、人の多い場所で相談することに緊張する人にも、スマートフォン中心の流れは心理的な負担を減らす可能性があります。
ただし、スマートフォンだけで完結することと、どんな環境でも使えることは同じではありません。地下や建物の奥など通信が安定しない場所、充電が少ない状況、画面を落ち着いて見られない混雑した場所では、操作のしやすさが下がります。私は、必要になる可能性があるなら、通信と電池に余裕があるときにアプリを確認しておくほうが安心だと思います。
セブン銀行スマホATMを利用できる点は、現金を使う生活をしている人には分かりやすい利点です。キャッシュレス決済だけでは対応できない場面を補えるからです。一方、近くに利用しやすいATMがない人、移動が難しい人、ATM操作そのものに不安がある人には、必ずしも最適とは限りません。自宅からの距離や、同行してくれる人が必要かどうかまで含めて考えるべきです。
家族や支援者とお金の管理を相談している人も、スマートフォンを他人に渡したままにしないよう注意が必要です。借り入れや返済は個人的な情報なので、画面を見せる場合は必要な部分だけにとどめ、端末のロックや通知表示も確認したいところです。使いやすさを考えるときは、指の動かしやすさだけでなく、プライバシーを守りながら操作できるかも含めるべきです。
通常の選択肢と比べて向いている人
銀行や金融機関のウェブサイトをブラウザで使う方法と比べると、このアプリはスマートフォンでの利用に意識を集中しやすいのが特徴です。毎回ウェブページを探すより、専用アプリを入り口にしたほうが、借り入れや返済の操作へ移りやすい人もいます。反対に、パソコンの大きな画面で契約内容を読みたい人や、複数の金融サービスを一つの画面で比較したい人には、ブラウザや銀行の管理画面のほうが向くことがあります。
現金を借りる方法としてカード型のローンを選ぶ人と比べると、スマートフォン中心の運用は持ち物を減らせる可能性があります。しかし、スマートフォンを忘れた場合や電池切れになった場合には、カードを持つ方法より不便になることがあります。私は、スマートフォンを常に持ち歩き、アプリ操作にも慣れている人には合いやすい一方、端末の管理が苦手な人には慎重な検討を勧めます。
また、少額の不足を一時的に補う目的と、毎月の生活費を継続的に補う目的では、同じアプリでも意味が変わります。前者なら、必要額を限定して使う道具として考えやすいですが、後者なら家計の収支そのものを見直す必要があります。返済のために再び借り入れる状態になりそうなら、このアプリの便利さよりも、金融機関への相談や支出の整理を優先したほうがよいです。
残る負担と、使う前に決めておきたいこと
このアプリの大きな弱点は、借り入れへの距離を縮める便利さが、そのまま慎重さを失うきっかけにもなり得ることです。店舗や窓口へ行く手間が少ないぶん、「少しだけなら」と判断しやすくなります。私は、利用前に借りる上限額と返済に充てる日を自分で決め、アプリを開いたときの勢いで金額を増やさないルールを作るべきだと思います。
もう一つの負担は、画面上の情報を自分で読み解く責任です。ローンは支払い方法や返済条件を理解して使うサービスなので、ボタンを押せることだけを使いやすさの基準にしてはいけません。文字が読みづらい、説明の意味が分かりにくい、読み上げで内容を確認しづらいと感じた場合は、操作を続けず、必要なサポート手段を確認してから進めるのが安全です。
年齢面では、三歳以上のコンテンツ表示になっていますが、これは金融契約を誰でも結べるという意味ではありません。実際に利用を検討する人は、年齢だけで判断せず、申し込み条件や本人確認などの手続きを自分が満たせるかを確認する必要があります。ここを混同すると、アプリの対象年齢表示だけを見て利用できると誤解してしまいます。
端末との相性も見逃せません。動作環境はAndroid六以上に対応していますが、古い端末では画面の反応や表示の見え方が、普段使っている機種と違う可能性があります。私は、申し込みを始める前に端末のOSを確認し、空き容量や電池の状態にも余裕を持たせたいです。手続きの途中で端末を替えることになれば、本人確認や入力を最初からやり直す負担が生じるかもしれません。
評価は平均三点二で、評価数は百七十五件、レビュー数は五十九件です。数字だけで使いやすさを決めることはできませんが、誰にとっても不満なく使えるアプリだと考えるのは避けたほうがよいでしょう。私は、金融アプリでは評価の平均より、自分の端末で文字を読めるか、必要な操作を落ち着いて進められるか、返済計画を守れるかを重視します。
私の結論:便利さを管理できる人に向く
auフィナンシャルサービス株式会社が提供するこの金融アプリは、申し込み、借り入れ、返済をスマートフォンで進めたい人にとって、目的がはっきりしています。無料で利用を始められ、二〇一九年四月二十二日に公開され、現在のバージョンは三点一です。百キロ以上、ではなく十万以上のインストールがあることからも、スマートフォンでローンを管理したい人に選ばれてきたアプリだと分かります。
私が特に評価したいのは、現金が必要な場面でセブン銀行スマホATMにつなげられる実用性です。スマートフォンをよく使い、外出先でも必要な操作を自分で確認できる人なら、カードや窓口に頼らない選択肢として検討しやすいでしょう。文字サイズや端末設定を調整し、静かな場所で入力し、借り入れ額と返済予定を先に決めるという使い方をすれば、利用時の負担も抑えやすくなります。
逆に、画面の小さな文字を読むことが難しい人、通信や電池の管理が苦手な人、ATMまで移動しにくい人には、別の方法が合う場合があります。毎月の生活費を補うために借り入れを続けている人にも、アプリの便利さより家計相談を優先してほしいです。私は、このアプリを「困ったらすぐ借りるための近道」ではなく、返済の見通しを持った人が必要な手続きを管理するための道具として見るのが適切だと思います。
使いやすさと安全さは、アプリの画面だけで完成するものではありません。自分の見え方、指の動かしやすさ、周囲の環境、端末の状態、そして返済できる金額をまとめて確認できる人なら、au PAY スマートローン公式スマホアプリ スマートフォンは現実的な選択肢になります。そこまで準備するのが難しいなら、より対面で確認できる方法や、家計を立て直すための相談先を選ぶほうが、長い目では安心です。
au PAY スマートローン公式スマホアプリ スマートフォンに関するよくある質問
au PAY スマートローン公式スマホアプリとは、どのようなアプリですか?
au PAY スマートローン公式スマホアプリは、スマートフォンから申し込みや利用状況の確認、借入・返済に関する手続きを行える公式アプリです。店舗へ行かずに手続きを進めやすい点が便利ですが、利用には審査があり、申し込めば必ず契約できるわけではありません。サービス内容や利用条件を確認してからダウンロードしましょう。
申し込みにはどのような条件や本人確認書類が必要ですか?
申し込み条件や必要書類は、年齢、安定した収入、本人確認方法などによって異なります。アプリ内ではスマートフォンのカメラを使って本人確認書類を提出する場合があり、運転免許証などの有効な書類が求められることがあります。最新の対象条件や受付可能な書類は、申し込み前に公式案内で確認してください。
アプリから借り入れや返済を行うことはできますか?
アプリでは、契約後の借入申し込み、利用残高や利用可能額の確認、返済状況の確認などを行える場合があります。借入方法や入金先、返済方法は契約内容によって異なり、手数料や利用時間が設定されていることもあります。実際に操作する前に、金利、返済額、返済日、手数料を必ず確認しましょう。
利用料金や金利、手数料はかかりますか?
アプリ自体は無料でダウンロードできる場合でも、ローンサービスの利用には利息が発生します。また、借入方法や返済方法によっては手数料がかかる可能性があります。金利や限度額、遅延損害金などの条件は審査結果や契約内容によって変わるため、表示された契約条件を十分に読み、無理のない返済計画を立てることが大切です。
安全に利用するために気を付けることはありますか?
金融サービスを扱うアプリのため、第三者にスマートフォンやログイン情報を渡さないことが重要です。公式ストアから正規のアプリをインストールし、偽サイトや不審なSMS、メールからログインしないよう注意してください。端末の紛失時には速やかに利用停止や問い合わせを行い、OSとアプリを常に最新の状態に保って利用しましょう。
au PAY スマートローン公式スマホアプリ スマートフォン メリットとデメリット
メリット
- 申し込みから借り入れまでスマホで完結し、来店や書類郵送の手間を減らせる
- au IDを利用でき、対象ユーザーは入力項目を省ける場合がある
- 借入残高や返済予定をアプリで確認しやすく、管理に便利
- 必要な金額だけを申し込めるため、急な出費への備えとして使いやすい
- au PAYとの連携により、借入金の受け取り後に支払いへ使いやすい
デメリット
- ローンアプリのため、利用には審査があり必ず借りられるとは限らない
- 金利や手数料が発生するため、長期利用では返済総額が膨らみやすい
- 申込時に本人確認書類や収入情報の提出が必要になる場合がある
- 返済日に残高不足が起きると、遅延損害金や信用情報への影響に注意が必要
- auユーザー以外では、ID連携など一部の利便性を活用しにくい場合がある
実際のユーザーによる評価
3.2
175.00件の評価
- 538%
- 410%
- 313%
- 28%
- 131%


